Domain steuererklärung.eu kaufen?
Wir ziehen mit dem Projekt
steuererklärung.eu um.
Sind Sie am Kauf der Domain
steuererklärung.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuererklärung.eu kaufen?
Ist eine Steuererstattung Einkommen?
Ist eine Steuererstattung Einkommen? Diese Frage hängt davon ab, wie man "Einkommen" definiert. Grundsätzlich handelt es sich bei einer Steuererstattung um eine Rückerstattung von zu viel gezahlten Steuern, die man bereits verdient und versteuert hat. Einige betrachten sie daher nicht als Einkommen, sondern als Rückzahlung. Andere sehen sie als Teil des Einkommens, da sie aus dem Verdienst stammen. Letztendlich hängt es von der individuellen Perspektive und Definition ab, ob man eine Steuererstattung als Einkommen betrachtet. **
Was ist ein Beispiel für eine homogene flüssig-flüssig Mischung?
Ein Beispiel für eine homogene flüssig-flüssig Mischung ist eine Lösung von Zucker in Wasser. In dieser Mischung sind die Zuckermoleküle gleichmäßig im Wasser verteilt und bilden eine einheitliche Lösung. **

Ähnliche Suchbegriffe für Flüssig
Top-Angebote
Produkte zum Begriff Flüssig:
-
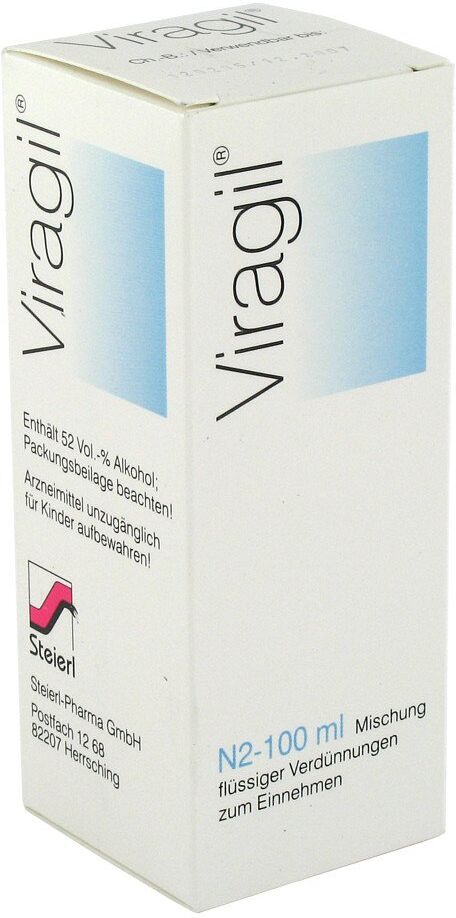
Viragil flüssigAnwendungsgebiet von Viragil flüssigViragil flüssig ist ein homöopathisches Arzneimittel für Männer, die unter Erschöpfungszuständen kombiniert mit sexuellen Störungen leiden.Wirkungsweise von Viragil flüssigJede 5. Erektionsstörung hat ihre Herkunft im psychosozialen Bereich. Stress, Überlastung, Ärger und Frustration sind hier nur einige von vielen möglichen Ursachen. Daher empfiehlt sich eine ganzheitliche Behandlung, die nicht nur die Symptome wie die Erektionsstörung behandelt sondern auch deren Ursachen bekämpft. Viragil flüssig besteht nun aus Mönchspfeffer und Pikrinsäure, welche körpereigene Regulationsprozesse und den Stoffwechsel unterstützen und fördern. Die Pikrinsäure aus Viragil flüssig mindert Ihre Sexualschwäche und ermöglicht Ihnen wieder ein normales Sexualleben. Der in Viragil flüssig enthaltene Mönchspfeffer mindert Impotenz und die aus einer erektilen Dysfunktion entstehende Melancholie. Zudem wirkt er gegen körperliche, sexuelle und nervliche Schwäche. Damit bekämpft Viragil flüssig sowohl die Ursachen, als auch die Symptome Ihrer erektilen DysfunktionWirkstoffe / Inhaltsstoffe / Zutaten10 g von Viragil flüssig enthalten: 5 g Acidum picrinicum (Pikrinsäure) 5 g Vitex agnus-castus (Mönchspfeffer)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Alkoholkranke und Kinder sollten dieses Produkt nicht einnehmen. Bei einer vorhandenen Lebererkrankung, Epilepsie oder einer organischen Gehirnerkrankung sollten Sie dieses Produkt nur nach Rücksprache mit Ihrem Arzt einnehmen. DosierungAnwendungsempfehlung von Viragil flüssig: In Akutfällen können Sie alle 30 bis 60 Minuten je 5 bis 10 Tropfen von Viragil flüssig zu sich nehmen. Um eine Überdosierung zu vermeiden, nehmen Sie Viragil flüssig nicht mehr, als 12 mal täglich zu sich. Bei einer c21,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Waschpulver oder Flüssig?
Die Wahl zwischen Waschpulver und Flüssigwaschmittel hängt von persönlichen Vorlieben und individuellen Bedürfnissen ab. Waschpulver ist in der Regel effektiver bei der Entfernung von hartnäckigen Flecken und Gerüchen, während Flüssigwaschmittel schonender für empfindliche Stoffe sein kann. Es kann auch davon abhängen, welche Art von Waschmaschine man hat, da manche Modelle möglicherweise besser mit einem bestimmten Typ von Waschmittel arbeiten. **
-
Ist Strom flüssig?
Nein, Strom ist keine Flüssigkeit. Strom ist die Bewegung von elektrischer Ladung durch einen Leiter, wie beispielsweise Kupferdraht. Es handelt sich dabei um den Fluss von Elektronen, nicht um eine Flüssigkeit. **
-
Ist Joghurt flüssig?
Nein, Joghurt ist keine Flüssigkeit, sondern eine dickflüssige Masse. Es besteht aus fermentierter Milch, die durch die Zugabe von Bakterienkulturen verdickt wird. **
-
Ist Glas flüssig?
Nein, Glas ist kein flüssiger Zustand. Es handelt sich um einen amorphen Feststoff, der durch Schmelzen und anschließendes schnelles Abkühlen von Silikaten hergestellt wird. Obwohl Glas eine ähnliche Struktur wie eine Flüssigkeit hat, ist es dennoch ein fester Stoff. **

Ist Gips flüssig?
Nein, Gips ist nicht flüssig, sondern eine feste Substanz. Es handelt sich um ein Mineral, das zu einem Pulver gemahlen und dann mit Wasser zu einer pastösen Masse vermischt wird. Diese Masse härtet aus und wird fest. **
Wie bleibt flüssig gekochte Schokolade flüssig und wird nicht wieder hart?
Flüssig gekochte Schokolade bleibt flüssig, solange sie warm gehalten wird. Wenn sie abkühlt, wird sie wieder hart. Um flüssige Schokolade länger flüssig zu halten, kann man sie in einem Wasserbad oder in einer warmen Umgebung aufbewahren. Man kann auch spezielle Schokoladenschmelzgeräte verwenden, die die Schokolade warm halten. **
Top-Angebote
Produkte zum Begriff Flüssig:
-
Chiroselect flüssigWirkstoffe / Inhaltsstoffe / Zutaten300 mg Arnica montana (hom./anthr.)250 mg Calcium carbonicum Hahnemanni (hom./anthr.)100 mg Eupatorium perfoliatum (hom./anthr.)100 mg Gelsemium sempervirens (hom./anthr.)250 mg Symphytum officinale (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Chiroselect flüssig sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.7,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Viragil flüssigAnwendungsgebiet von Viragil flüssigViragil flüssig ist ein homöopathisches Arzneimittel für Männer, die unter Erschöpfungszuständen kombiniert mit sexuellen Störungen leiden.Wirkungsweise von Viragil flüssigJede 5. Erektionsstörung hat ihre Herkunft im psychosozialen Bereich. Stress, Überlastung, Ärger und Frustration sind hier nur einige von vielen möglichen Ursachen. Daher empfiehlt sich eine ganzheitliche Behandlung, die nicht nur die Symptome wie die Erektionsstörung behandelt sondern auch deren Ursachen bekämpft. Viragil flüssig besteht nun aus Mönchspfeffer und Pikrinsäure, welche körpereigene Regulationsprozesse und den Stoffwechsel unterstützen und fördern. Die Pikrinsäure aus Viragil flüssig mindert Ihre Sexualschwäche und ermöglicht Ihnen wieder ein normales Sexualleben. Der in Viragil flüssig enthaltene Mönchspfeffer mindert Impotenz und die aus einer erektilen Dysfunktion entstehende Melancholie. Zudem wirkt er gegen körperliche, sexuelle und nervliche Schwäche. Damit bekämpft Viragil flüssig sowohl die Ursachen, als auch die Symptome Ihrer erektilen DysfunktionWirkstoffe / Inhaltsstoffe / Zutaten10 g von Viragil flüssig enthalten: 5 g Acidum picrinicum (Pikrinsäure) 5 g Vitex agnus-castus (Mönchspfeffer)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Alkoholkranke und Kinder sollten dieses Produkt nicht einnehmen. Bei einer vorhandenen Lebererkrankung, Epilepsie oder einer organischen Gehirnerkrankung sollten Sie dieses Produkt nur nach Rücksprache mit Ihrem Arzt einnehmen. DosierungAnwendungsempfehlung von Viragil flüssig: In Akutfällen können Sie alle 30 bis 60 Minuten je 5 bis 10 Tropfen von Viragil flüssig zu sich nehmen. Um eine Überdosierung zu vermeiden, nehmen Sie Viragil flüssig nicht mehr, als 12 mal täglich zu sich. Bei einer c21,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Steuererstattung Einkommen?
Ist eine Steuererstattung Einkommen? Diese Frage hängt davon ab, wie man "Einkommen" definiert. Grundsätzlich handelt es sich bei einer Steuererstattung um eine Rückerstattung von zu viel gezahlten Steuern, die man bereits verdient und versteuert hat. Einige betrachten sie daher nicht als Einkommen, sondern als Rückzahlung. Andere sehen sie als Teil des Einkommens, da sie aus dem Verdienst stammen. Letztendlich hängt es von der individuellen Perspektive und Definition ab, ob man eine Steuererstattung als Einkommen betrachtet. **
-
Was ist ein Beispiel für eine homogene flüssig-flüssig Mischung?
Ein Beispiel für eine homogene flüssig-flüssig Mischung ist eine Lösung von Zucker in Wasser. In dieser Mischung sind die Zuckermoleküle gleichmäßig im Wasser verteilt und bilden eine einheitliche Lösung. **
-
Waschpulver oder Flüssig?
Die Wahl zwischen Waschpulver und Flüssigwaschmittel hängt von persönlichen Vorlieben und individuellen Bedürfnissen ab. Waschpulver ist in der Regel effektiver bei der Entfernung von hartnäckigen Flecken und Gerüchen, während Flüssigwaschmittel schonender für empfindliche Stoffe sein kann. Es kann auch davon abhängen, welche Art von Waschmaschine man hat, da manche Modelle möglicherweise besser mit einem bestimmten Typ von Waschmittel arbeiten. **
-
Ist Strom flüssig?
Nein, Strom ist keine Flüssigkeit. Strom ist die Bewegung von elektrischer Ladung durch einen Leiter, wie beispielsweise Kupferdraht. Es handelt sich dabei um den Fluss von Elektronen, nicht um eine Flüssigkeit. **
Ähnliche Suchbegriffe für Flüssig
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Joghurt flüssig?
Nein, Joghurt ist keine Flüssigkeit, sondern eine dickflüssige Masse. Es besteht aus fermentierter Milch, die durch die Zugabe von Bakterienkulturen verdickt wird. **
-
Ist Glas flüssig?
Nein, Glas ist kein flüssiger Zustand. Es handelt sich um einen amorphen Feststoff, der durch Schmelzen und anschließendes schnelles Abkühlen von Silikaten hergestellt wird. Obwohl Glas eine ähnliche Struktur wie eine Flüssigkeit hat, ist es dennoch ein fester Stoff. **
-
Ist Gips flüssig?
Nein, Gips ist nicht flüssig, sondern eine feste Substanz. Es handelt sich um ein Mineral, das zu einem Pulver gemahlen und dann mit Wasser zu einer pastösen Masse vermischt wird. Diese Masse härtet aus und wird fest. **
-
Wie bleibt flüssig gekochte Schokolade flüssig und wird nicht wieder hart?
Flüssig gekochte Schokolade bleibt flüssig, solange sie warm gehalten wird. Wenn sie abkühlt, wird sie wieder hart. Um flüssige Schokolade länger flüssig zu halten, kann man sie in einem Wasserbad oder in einer warmen Umgebung aufbewahren. Man kann auch spezielle Schokoladenschmelzgeräte verwenden, die die Schokolade warm halten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.